Como Operar um Bot de Bandas de Bollinger com Controle de Risco de 1% para Desenvolvedores Crypto

Um bot de Bandas de Bollinger pode servir como o núcleo de uma abordagem de trading de criptomoedas automatizada, desde que inclua consciência do regime de mercado e controles de risco estruturados. Sem essas duas salvaguardas, os sinais de toque nas bandas tendem a falhar quando o preço apresenta tendências fortes em vez de oscilações laterais. O caminho prático envolve a escolha de uma família de estratégia (reversão à média ou rompimento), a codificação de regras precisas de entrada e saída, a realização de backtesting com premissas realistas e o paper trading antes de qualquer implantação real.
TL;DR:
- Use a reversão à média quando o ADX estiver abaixo de 25; acima desse limite, ou quando o BandWidth estiver próximo de mínimas recentes, prepare a lógica de rompimento (breakout).
- Exija que a entrada de reversão à média feche abaixo da banda inferior, com %B abaixo de zero e RSI(14) abaixo de 30; o alvo deve ser a banda central.
- Arrisque uma parcela fixa do capital por operação, comumente 1%, limite as posições abertas entre três e cinco, e interrompa as entradas em um limite de drawdown definido.
- Teste com dados separados ou janelas rolantes, inclua taxas, slippage e execuções realistas, e depois faça paper trading em mercados laterais e tendenciais.
- Desative permissões de saque nas chaves de API de trading, use autenticação de dois fatores e verifique as posições reais contra os registros da exchange após preenchimentos parciais ou falhas de conexão.
Fundamentos das Bandas de Bollinger e Configurações Padrão
Um indicador de Bandas de Bollinger consiste em três linhas plotadas ao redor do preço: uma banda central, que é uma média móvel simples (SMA), e duas bandas externas definidas por um múltiplo escolhido de desvio padrão acima e abaixo dela. O padrão comum é uma SMA de 20 períodos com bandas a mais ou menos 2 desvios padrão, configuração que a maioria das plataformas de gráficos carrega automaticamente.
Este padrão não é arbitrário, e muitos traders o ajustam para diferentes timeframes ou perfis de volatilidade. Variantes de período mais curto, como uma SMA de 10 períodos com um multiplicador próximo a 1,9, reagem mais rápido às mudanças de preço e adequam-se melhor a setups de intraday ou scalping. Variantes de período mais longo, como uma SMA de 50 períodos com multiplicador próximo a 2,1, suavizam o ruído e encaixam-se melhor em timeframes diários ou de swing trade.
Duas medidas derivadas ampliam a utilidade do indicador para a lógica de bots de IA:
- %B expressa onde o preço está em relação às bandas em uma escala normalizada, o que permite que um bot compare leituras entre diferentes ativos ou timeframes sem recalcular as distâncias brutas das bandas.
- BandWidth mede a distância entre as bandas superior e inferior, servindo como um proxy para a volatilidade que os bots usam para detectar quando um mercado está se comprimindo (BandWidth baixo, frequentemente precedendo um rompimento) ou expandindo.
O próprio John Bollinger alerta que as bandas fornecem uma definição relativa de máximas e mínimas de preço, e não sinais independentes de compra ou venda. Essa distinção molda cada decisão de design subsequente: um toque na banda superior ou inferior diz ao bot onde o preço está em relação à volatilidade recente, nada mais.
Os mercados de criptomoedas complicam ainda mais a seleção de parâmetros. A volatilidade nos ativos digitais flutua de forma mais acentuada do que em muitos mercados tradicionais, portanto, uma configuração fixa de 20 períodos e 2 desvios padrão que funciona em um gráfico de quatro horas pode gerar sinais falsos excessivos em um gráfico de um minuto durante um pico de volatilidade. Bots construídos para crypto frequentemente recalculam o BandWidth continuamente e ajustam o tamanho da posição ou pausam o trading quando a volatilidade sai de uma faixa definida.

Tipos de Estratégia: Reversão à Média vs. Seguimento de Tendência
As Bandas de Bollinger suportam duas famílias de estratégias estruturalmente diferentes, e confundi-las é uma fonte comum de baixa performance em bots de trading.
- Reversão à média: trata um toque ou fechamento além de uma banda externa como uma condição esticada com probabilidade de retornar à banda central. Um esboço de regra básica: entrar em compra (long) quando o preço fecha abaixo da banda inferior e o %B cai abaixo de 0, saindo na banda central ou em um stop baseado em tempo. Esta família performa melhor em condições laterais (ranging) e tende a produzir ganhos frequentes e menores, pontuados por perdas ocasionais agudas quando o range rompe.
- Abordagens de seguimento de tendência e rompimento (breakout): tratam um empurrão sustentado além de uma banda, particularmente após um "squeeze" de BandWidth, como a confirmação de um novo movimento direcional. Um padrão de entrada comum espera que o preço recue para a banda central após o rompimento e então reentre na direção do rompimento assim que o momentum for confirmado. Esta família sacrifica a taxa de acerto por ganhos médios maiores durante tendências sustentadas.
- Detecção de regime: separa essas duas famílias programaticamente. Um bot pode usar leituras de ADX acima de um limite (comumente 25) para sinalizar condições de tendência que favorecem a lógica de rompimento, e ADX abaixo desse limite para favorecer a reversão à média. Limites de ATR e BandWidth adicionam uma dimensão de volatilidade: uma leitura de BandWidth próxima de mínimas de múltiplos períodos frequentemente precede uma expansão, que o bot pode tratar como um sinal para mudar da lógica de range para a de rompimento.
A explicação do próprio Bollinger reforça que combinar a estratégia com o regime prevalecente, em vez de aplicar um conjunto fixo de regras independentemente do comportamento do mercado, é o que separa um sistema viável de um que degrada durante períodos de tendência, quando o preço "caminha pela banda" e produz uma série de sinais falsos de reversão à média.
Projetando um Bot de Bandas de Bollinger: Sinais, Filtros, Dimensionamento e Saídas
Converter um esboço de estratégia em lógica de bot requer condições precisas e testáveis. Uma entrada de compra viável para uma configuração de reversão à média poderia ser: preço de fechamento abaixo da banda inferior, %B abaixo de 0 e RSI(14) abaixo de 30 para confirmação. O filtro RSI reduz entradas falsas durante o estágio inicial de uma reversão de tendência, onde o preço pode permanecer abaixo da banda inferior por várias velas consecutivas.
Os filtros restringem as condições sob as quais um sinal é disparado:
- Um limite de ADX (comumente 20 a 25) exclui entradas de reversão à média durante condições de tendência forte.
- Um valor de BandWidth mínimo exclui entradas durante períodos excepcionalmente planos e de baixa volatilidade, onde qualquer sinal de rompimento é provavelmente ruído.
- Um multiplicador de ATR define a distância do stop proporcional à volatilidade atual, em vez de um preço ou porcentagem fixa, mantendo o risco consistente enquanto a volatilidade muda.
O dimensionamento da posição (position sizing) determina quanto um único sinal pode custar ao portfólio. Uma abordagem comum é arriscar uma porcentagem fixa do capital da conta por operação, frequentemente 1%, calculada do preço de entrada ao preço de stop; nosso checklist de risco sobre a regra de 1-2% cobre este cálculo em mais detalhes. Limitar o número máximo de posições abertas simultaneamente, por exemplo, entre três e cinco, evita que ativos de criptomoedas correlacionados compoundem o risco durante um único movimento de mercado.
A lógica de saída precisa da mesma precisão que a de entrada:
- Um alvo na banda central fecha operações de reversão à média assim que o preço retorna à SMA.
- Um stop baseado em ATR define um limite de perda rígido proporcional à volatilidade na entrada.
- Um stop baseado em tempo fecha a posição após um número definido de velas se nem o alvo nem o stop forem acionados, evitando que o capital fique preso em uma operação obsoleta e sem performance.
- Um disjuntor (circuit breaker) ao nível do portfólio interrompe novas entradas após um limite de drawdown diário ou semanal definido, uma salvaguarda que nosso guia de gestão de risco para bots de trading trata como um controle básico.
Dica Pro: Teste a lógica de saída independentemente da lógica de entrada. Um sinal de entrada forte combinado com uma saída mal ajustada ainda pode resultar em um sistema perdedor.
Detalhes operacionais importam tanto quanto a matemática do sinal. Bots precisam de um período de aquecimento (warm-up) de pelo menos 20 a 30 velas antes que o primeiro sinal possa ser confiável, já que uma SMA de 20 períodos não tem leitura válida até que existam 20 velas de dados. A escolha do tipo de ordem (mercado vs. limite) afeta diretamente o custo de execução: ordens limite reduzem o slippage, mas correm o risco de não serem preenchidas em movimentos rápidos.

Backtesting, Paper Trading e Validação do Bot
Um backtest que ignora os custos de trading produz números que têm pouca conexão com os resultados reais. Validar um bot de Bandas de Bollinger corretamente envolve várias etapas sequenciais.
- Divida os dados em períodos in-sample e out-of-sample, ou use testes walk-forward (janelas rolantes), para que os parâmetros nunca sejam ajustados nos mesmos dados usados para julgar a performance.
- Inclua taxas e slippage realistas em cada operação simulada. Orientações de backtesting para bots de crypto enfatizam que taxas de taker e maker, modelos de slippage e execução de ordens realistas são necessários para evitar resultados excessivamente otimistas.
- Execute paper trading em múltiplos regimes de mercado antes de comprometer capital real, por tempo suficiente para capturar pelo menos um período lateral e um período de tendência.
- Rastreie estatísticas ao nível da operação, não apenas o retorno agregado: Índice de Sharpe, drawdown máximo, expectativa por trade e a distribuição dos resultados individuais revelam diferentes modos de falha que um número de retorno único esconde.
Uma das descobertas mais claras nesta área é que a inclusão de taxas de taker/maker e modelos de slippage altera materialmente os resultados do backtest em comparação com simulações sem fricção. Isso significa que qualquer backtest de Bandas de Bollinger que omita esses inputs deve ser tratado como um limite superior teórico, não como um resultado esperado.
Detalhes de Implementação e Armadilhas Comuns na Implantação Real
Mudar de um backtest validado para a execução real introduz riscos operacionais que nenhum ajuste de estratégia resolve sozinho.
- Permissões de chave API devem ser limitadas apenas ao trading, com permissões de saque desativadas, para que uma chave comprometida não possa mover fundos para fora da conta da exchange.
- Higiene de dados: as velas devem estar alinhadas temporalmente entre o feed usado para sinais e o feed usado para execução; velas ausentes ou parciais precisam de tratamento explícito.
- Manipulação de ordens: requer políticas de tentativa (retry) e timeout para preenchimentos parciais, junto com uma lógica de reconciliação que confirme que a posição registrada pelo bot corresponde à posição real na exchange após cada trade.
- Alertas: devem sinalizar qualquer incompatibilidade entre o estado esperado e o real imediatamente.
Implementações de código aberto ilustram configurações comuns: um bot de Bandas de Bollinger para Binance combina a banda de 20 períodos com RSI(14) para confirmação de momentum e stops baseados em ATR. O projeto observa que a sincronização robusta de ordens entre feeds REST e WebSocket, junto com lógica de tentativa idempotente, evita ordens duplicadas quando a conexão cai.
Dica Pro: Registre cada sinal que o bot avalia, inclusive aqueles em que ele decidiu não atuar. Revisar sinais descartados é frequentemente a maneira mais rápida de detectar um filtro que está rigoroso ou permissivo demais.
Risco, Conformidade e Segurança: Alertas Regulatórios e Sinais de Fraude
O trading automatizado vinculado ao branding de IA tem atraído atenção regulatória específica. Ações de fiscalização da SEC descrevem esquemas de fraude envolvendo hype sobre bots de trading de IA para atrair investidores, com promessas de retornos garantidos e táticas de vendas agressivas. É importante notar que plataformas de trading de crypto muitas vezes carecem das proteções de custódia e contraparte de exchanges regulamentadas.
Sinais de alerta (red flags) práticos a serem observados antes de usar qualquer serviço de trading automatizado:
- Retornos garantidos ou porcentagens fixas anunciadas independentemente das condições de mercado.
- Urgência excessiva em relação a prazos de depósito ou acesso por tempo limitado.
- Ausência de registro verificável onde o registro seria normalmente aplicável ao serviço oferecido.
Um checklist básico de segurança reduz a exposição: restrinja chaves API apenas para trading, ative a autenticação de dois fatores (2FA) na exchange e na plataforma do bot, comece com uma alocação inicial pequena e revise os controles de saque. Nossa visão geral dos riscos de automação de bots de crypto detalha esses riscos operacionais.
Perspectiva Darkbot: Onde os Bots de Bandas de Bollinger se Encaixam
Um bot de Bandas de Bollinger funciona melhor como um componente de um programa de automação estruturado e consciente do regime, em vez de um sistema autônomo deixado para rodar sem supervisão. Parâmetros que se ajustam à volatilidade atual podem se desalinhar conforme as condições do mercado mudam, o que torna a revalidação periódica, e não um backtest único, o verdadeiro determinante da confiabilidade a longo prazo. Tratamos isso como uma questão de processo: monitoramento contínuo, limites de risco explícitos e regras configuráveis importam mais do que qualquer configuração isolada de indicador.
— Grisha
Como o Darkbot Apoia a Construção, Teste e Execução de Bots de Bandas de Bollinger
Construímos nossa plataforma em torno da mesma disciplina de processo descrita neste guia: definir regras, testá-las honestamente e implantá-las com controles ativos.
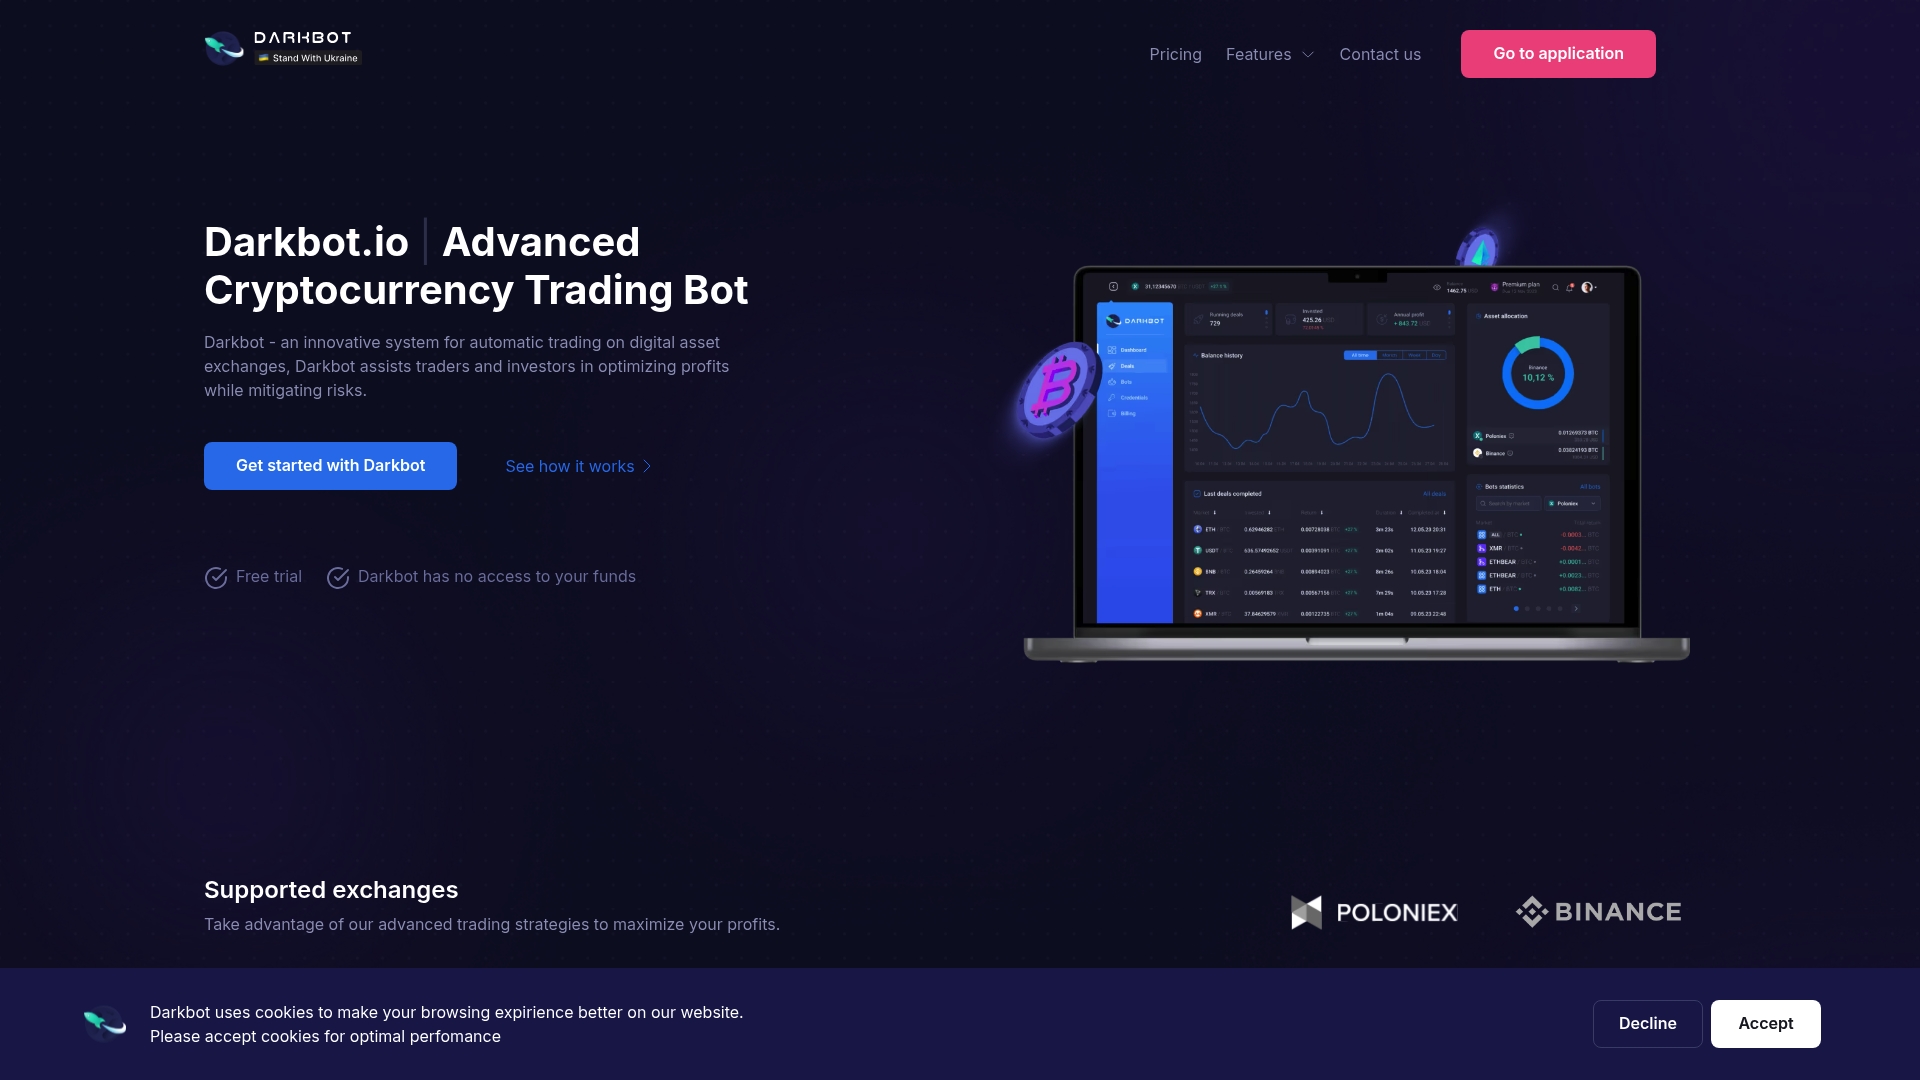
- Regras de estratégia personalizáveis permitem codificar entradas, filtros e saídas de Bandas de Bollinger como lógica explícita e testável.
- Motor de backtest e modo de paper trading permitem validar a configuração contra dados históricos e reais antes de arriscar capital.
- Integração de API multi-exchange conecta o bot às principais exchanges usando chaves limitadas ao trading.
- Regras configuráveis de stop-loss e dimensionamento de posição aplicam os controles de risco descritos neste guia ao nível da conta.
Um primeiro passo razoável é criar um bot de teste, executá-lo em modo paper através de alguns regimes de mercado e ativar as regras de stop-loss antes de qualquer alocação real. Detalhes dos planos, incluindo as camadas Free, Standard e Premium, estão listados em nossa página de preços.
Este artigo fornece informações gerais e não substitui a assessoria de um consultor financeiro qualificado. Consulte um profissional financeiro sobre suas circunstâncias antes de agir com base nestas informações.
FAQ
O que é a estratégia de Bandas de Bollinger?
Uma estratégia de Bandas de Bollinger usa a distância entre o preço e a banda superior, inferior ou média para definir entradas e saídas. As duas versões dominantes são a reversão à média, que opera o retorno à banda central após tocar uma banda externa, e o seguimento de tendência, que trata um rompimento sustentado além de uma banda como um sinal para seguir a nova direção.
Qual a melhor configuração de Bandas de Bollinger para day trading?
Não existe uma configuração única ideal, pois a configuração correta depende do tempo gráfico e da volatilidade. O padrão continua sendo uma SMA de 20 períodos com bandas a mais ou menos 2 desvios padrão, embora muitos day traders reduzam o período e ajustem o multiplicador para reagir mais rápido.
Como usar Bandas de Bollinger para iniciantes?
Comece observando como o preço interage com as três bandas em diferentes condições de mercado antes de programar qualquer regra. Note se o preço respeita a banda central em ranges ou se rompe as bandas externas durante tendências. Combinar a posição da banda com um filtro de tendência ou momentum é um ponto de partida razoável.
O que é a estratégia de reversão à média de Bandas de Bollinger e como funciona?
A estratégia de reversão à média assume que um movimento de preço além de uma banda externa é um extremo temporário com probabilidade de recuar para a média da banda central. Um bot geralmente entra quando o preço fecha além de uma banda e um filtro de momentum confirma a leitura, saindo perto da banda central.
Como fazer o backtest de um bot de trading de Bandas de Bollinger corretamente?
Um backtest sólido separa os dados de ajuste de parâmetros dos dados de julgamento de resultados (out-of-sample). Deve incluir taxas realistas, slippage e premissas de execução para evitar a superestimativa de performance.
Fontes
- Regras de Bandas de Bollinger — PineConnector
- Comunicado de imprensa da SEC — ações de fiscalização e alerta ao investidor (2026)
- Bandas de Bollinger — Explicação oficial de John Bollinger
- Investor.gov
Recomendados

Comece a negociar no Darkbot com facilidade
Venha explorar a nossa plataforma de trading de cripto ligando a sua conta gratuita!
Plano gratuito disponível • Não é necessário cartão de crédito