Bots de RSI para Cripto Precisam de 5 Camadas Antes de Testes Walk Forward

Um bot de RSI para criptomoedas pode ser uma ferramenta de automação prática quando está inserido em um framework sistemático consciente de custos e regularmente revalidado. Quando usado como uma regra estática isolada, o RSI tende a degradar rapidamente nos mercados de cripto devido a mudanças de regime e custos de transação. As seções abaixo cobrem a arquitetura, variantes de estratégia, disciplina de backtesting e controles de execução que separam um bot de RSI durável de um que parece bom no backtest, mas falha na produção.
TL;DR:
- Teste períodos de RSI de 7, 14 e 21 nos timeframes de 1 hora e 4 horas, comparando limiares de 20/80 e 30/70 separadamente para cada ativo.
- Uma média móvel mais longa pode filtrar as entradas de RSI a favor da tendência predominante, enquanto limiares ajustados para a volatilidade evitam que correções comuns disparem trades.
- Reajuste os parâmetros em janelas históricas móveis e teste cada conjunto no período seguinte não visto; verifique também configurações vizinhas para evitar resultados frágeis.
- Inclua taxas de exchange, slippage e funding de contratos perpétuos nos backtests; bloqueie trades a menos que a vantagem esperada exceda os custos estimados.
- Faça paper trading com dados de mercado em tempo real por várias semanas antes de comprometer capital, monitorando a contagem de trades, latência e preços de execução.
Como o RSI funciona e por que o mercado de cripto altera seu comportamento
O Índice de Força Relativa (RSI) mede a velocidade e a magnitude das mudanças recentes de preço em uma escala de 0 a 100, normalmente calculado sobre um lookback de 14 períodos. Leituras acima de 70 são convencionalmente rotuladas como sobrecompradas e leituras abaixo de 30 como sobrevendas, embora muitos traders ajustem esses limiares para ativos ou timeframes específicos.
Os mercados de criptomoedas complicam esse cenário. O momentum pode persistir por mais tempo do que em ações tradicionais, a volatilidade se agrupa em regimes distintos e os retornos são assimétricos durante cascatas de liquidação. Um limiar de RSI fixo calibrado em condições calmas pode falhar gravemente quando a volatilidade expande. Uma revisão acadêmica sobre aplicações de RSI em cripto descobriu que estratégias ingênuas baseadas apenas em RSI são frequentemente ineficazes, enquanto abordagens híbridas ou enriquecidas podem oferecer vantagem em alguns ativos.
Implicações práticas para a seleção de parâmetros:
- Um RSI de 14 períodos continua sendo um padrão razoável, mas períodos mais curtos (7 a 9) reagem mais rápido em regimes de alta volatilidade.
- Variantes de RSI suavizado reduzem sinais falsos gerados por ruídos de velas únicas.
- Os limiares devem ser testados por ativo, em vez de assumir que o que funciona para o Bitcoin funcionará para altcoins de menor liquidez.
Arquitetura essencial que qualquer bot de RSI para cripto precisa
Um bot de RSI de nível profissional é um pipeline, não um script único. Cada componente tem uma função distinta, e fraquezas em uma etapa se propagam para as seguintes.
- Camada de Dados: Coleta dados OHLCV de APIs de exchange no timeframe escolhido, armazenando-os com timestamps e versionamento para que os backtests possam ser reproduzidos exatamente.
- Camada de Sinal: Calcula o RSI e quaisquer filtros secundários, mantendo os conjuntos de parâmetros em um arquivo de configuração versionado, em vez de valores hardcoded.
- Camada de Execução: Traduz sinais em ordens através de conectores de API da exchange, lidando com tipos de ordens, tentativas (retries) e limites de taxa (rate limits).
- Camada de Controle de Risco: Aplica o dimensionamento de posição, exposição máxima e condições de stop independentemente da lógica do sinal.
- Camada de Monitoramento: Rastreia contagem de trades, latência e slippage em relação aos valores esperados, com alertas para anomalias.
Separar essas camadas é crucial porque uma mudança no sinal nunca deve exigir a alteração do código de execução, e um limite de risco nunca deve depender do comportamento correto do módulo de estratégia. O versionamento de dados também protege contra o viés de antecipação (lookahead bias), onde um backtest usa informações que não estariam disponíveis no momento do trade.
Dica Pro: Registre cada sinal, decisão de filtro e resultado de ordem separadamente, para que qualquer discrepância ao vivo possa ser rastreada até a etapa exata onde o comportamento divergiu do backtest.
Templates de estratégia de RSI práticos e variantes para testar
Alguns templates concretos servem como ponto de partida para o backtesting antes de qualquer personalização:
- Sobrevenda/Sobrecompra Clássica: Entra em long quando o RSI(14) cruza acima de 30 vindo de baixo; sai ou entra em short quando cruza abaixo de 70 vindo de cima. Adicionar um filtro de volume ou confirmação de tendência reduz entradas falsas em mercados laterais.
- RSI Estocástico: Aplica um cálculo estocástico ao próprio RSI, produzindo um oscilador mais sensível, útil em regimes de cripto laterais ou ruidosos, embora gere mais sinais que precisem de filtragem.
- Entradas baseadas em Divergência: Compara máximas e mínimas de preço com as do RSI para sinalizar enfraquecimento do momentum, geralmente usado como camada de confirmação e não como gatilho isolado.
- RSI Híbrido com Filtro de Tendência: Só aceita sinais de RSI na direção de uma média móvel longa, o que reduz trades contra a tendência durante fases de forte momentum.
- Limiares Ajustados por Volatilidade: Alarga ou estreita as bandas de 30/70 com base na volatilidade realizada recente, para que o bot não trate cada pequena correção em um mercado tendencial como sobrevenda.
Para backtests iniciais, intervalos razoáveis são períodos de RSI de 7, 14 e 21, em timeframes de 1 hora e 4 horas, com pares de limiares de 20/80 e 30/70 testados separadamente. Nenhuma dessas variantes deve ser assumida como lucrativa até ser validada pelo processo descrito nas próximas seções.
Notas de implementação e esqueleto inicial para praticantes
Um pipeline mínimo de bot de RSI roda em Python com uma biblioteca de conexão de exchange como CCXT, ou um framework como o Freqtrade, que agrupa conectividade, backtesting e templates de estratégia em um único projeto open-source.
- Busca de Dados: Coleta velas OHLCV para o par e timeframe alvo e as armazena localmente para testes reproduzíveis.
- Cálculo do Sinal: Calcula o RSI e qualquer filtro secundário (tendência, volume) a cada novo fechamento de vela.
- Aplicação de Filtro Consciente de Custos: Compara a força esperada do sinal com um limiar de custo de transação estimado antes de permitir o trade.
- Roteamento para Execução ou Simulação: Envia a ordem primeiro para um motor de paper trading e, depois de validada, para a API da exchange real.
Simular custos realistas significa modelar taxas de maker e taker, slippage estimado e, para contratos perpétuos, taxas de funding, em vez de assumir execuções sem fricção. O paper trading com dados reais por várias semanas ajuda a expor problemas de execução, como rejeições de ordens ou latência, que um backtest não consegue capturar.
Backtesting, otimização walk-forward e verificações de robustez
Um backtest que otimiza parâmetros uma única vez sobre toda a amostra histórica e reporta o resultado é quase irrelevante em cripto, onde os regimes de volatilidade mudam repetidamente. A otimização walk-forward, na qual os parâmetros são reajustados em uma janela móvel e testados no período seguinte não visto, produz uma estimativa mais honesta do desempenho futuro.
Verificações de validação essenciais antes de qualquer implantação real:
- Inclua custos de transação, slippage e taxas de funding diretamente na simulação, em vez de adicioná-los posteriormente.
- Execute uma análise de taxa de break-even para encontrar a vantagem mínima por trade necessária para cobrir custos na taxa de turnover esperada.
- Use pelo menos um teste out-of-sample único em dados que a otimização nunca tocou.
- Execute análise de sensibilidade em valores de parâmetros vizinhos para verificar se o desempenho não é um artefato frágil de uma configuração específica.
Um filtro de execução consciente de custos que vincula a frequência de trades aos custos de transação estimados pode restaurar o desempenho líquido em estratégias que, de outra forma, perderiam dinheiro após as taxas. Para mais informações sobre como o risco de execução prejudica estratégias que parecem fortes no papel, veja nosso guia sobre riscos principais no trading automatizado.
Realidades da execução: taxas, slippage, funding e filtros conscientes de custos
Cada sinal de RSI que dispara um trade carrega um custo: taxas de maker e taker, slippage ao percorrer o livro de ordens e, em futuros perpétuos, pagamentos de funding acumulados enquanto a posição é mantida. Ignorar esses custos no backtest é o motivo mais comum para a falha de uma estratégia ao ser implantada ao vivo.
Um filtro de execução consciente de custos aborda isso exigindo que a vantagem esperada de um trade exceda seu custo estimado antes que a ordem seja colocada. Trabalhos empíricos mostram que esses filtros podem reduzir a frequência de trades em ordens de magnitude, preservando ou melhorando os retornos líquidos.
Formas práticas de reduzir o impacto da execução:
- Use ordens limit ou post-only onde as condições da exchange permitam, em vez de ordens a mercado que pagam o spread total.
- Agrupe pequenos ajustes de sinal em vez de executar cada flutuação menor do RSI.
- Defina um limiar de vantagem esperada mínima calibrado por ativo e timeframe, ligeiramente acima do ponto de break-even calculado.
Dica Pro: Recalcule seu limiar de custo de break-even sempre que as camadas de taxas da exchange ou a largura típica do spread mudarem, pois um filtro calibrado meses atrás pode parar de corresponder às condições atuais do mercado.
Implantando estratégias de RSI no Darkbot.io: fluxo de trabalho prático
A transição de uma estratégia de RSI testada para a operação real segue uma sequência consistente no Darkbot: conecte a exchange através de chaves de API com permissões apenas de trading (nunca acesso a saques), mantendo as credenciais isoladas de outros sistemas. A partir daí, permitimos que os traders selecionem um template de estratégia baseada em RSI, ajustem parâmetros como comprimento do período e bandas de limiar, e versionem essas configurações para que as mudanças permaneçam rastreáveis.
Antes de comprometer capital, a estratégia configurada passa por backtesting com dados históricos e, em seguida, por paper trading para confirmar o comportamento sob condições de mercado reais sem risco financeiro. Ferramentas de portfólio e controles de risco, incluindo dimensionamento de posição e limites de exposição, operam independentemente da lógica da estratégia. Para mais detalhes sobre gestão de risco, veja nosso guia de gestão de risco para bots de trading de cripto.
Armadilhas comuns e técnicas de solução de problemas para bots de RSI
Vários problemas recorrentes explicam a subperformance de bots de RSI. O primeiro é o overfitting de parâmetros: ajustar o período do RSI e os limiares até que o backtest pareça ideal, sem verificar se o resultado se mantém em dados não vistos. A solução é o teste walk-forward e a análise de sensibilidade descritos anteriormente.
O segundo é ignorar o contexto do regime. Uma configuração de RSI ajustada durante um mercado tendencial gera excesso de sinais falsos quando a volatilidade comprime em um range, e vice-versa. Combinar o RSI com um filtro de tendência ou volatilidade reduz essa falha.
O terceiro é o desvio de execução (execution drift): um bot que performou bem no backtest e paper trading, mas subperformou ao vivo, geralmente porque o slippage real ou as camadas de taxas diferem das premissas da simulação. Comparar preços de execução reais com os esperados regularmente resolve isso.
O quarto é a falha silenciosa: desconexão de API, feed de dados travado ou limite de taxa da exchange que interrompe o trading sem um alerta. O monitoramento de contagem de trades e latência é a defesa primária. Nosso guia sobre riscos na automação de bots de cripto cobre modos de falha adicionais.

Perspectiva do Autor: Expectativas realistas para bots de RSI
O RSI é um componente, não um veredito. Ele pode ajudar a identificar extremos de momentum, mas sua confiabilidade muda com o regime do mercado, o que significa que um conjunto de parâmetros validado há seis meses merece ser revisado agora, não confiado cegamente. A automação impõe uma consistência que o trading manual raramente alcança, mas essa consistência é tão boa quanto os controles de risco que a envolvem. Trate o RSI, os custos de transação e a qualidade da execução como três verificações que precisam ser aprovadas continuamente.
— Grisha
Darkbot.io: Implante, faça backtest e execute bots de RSI
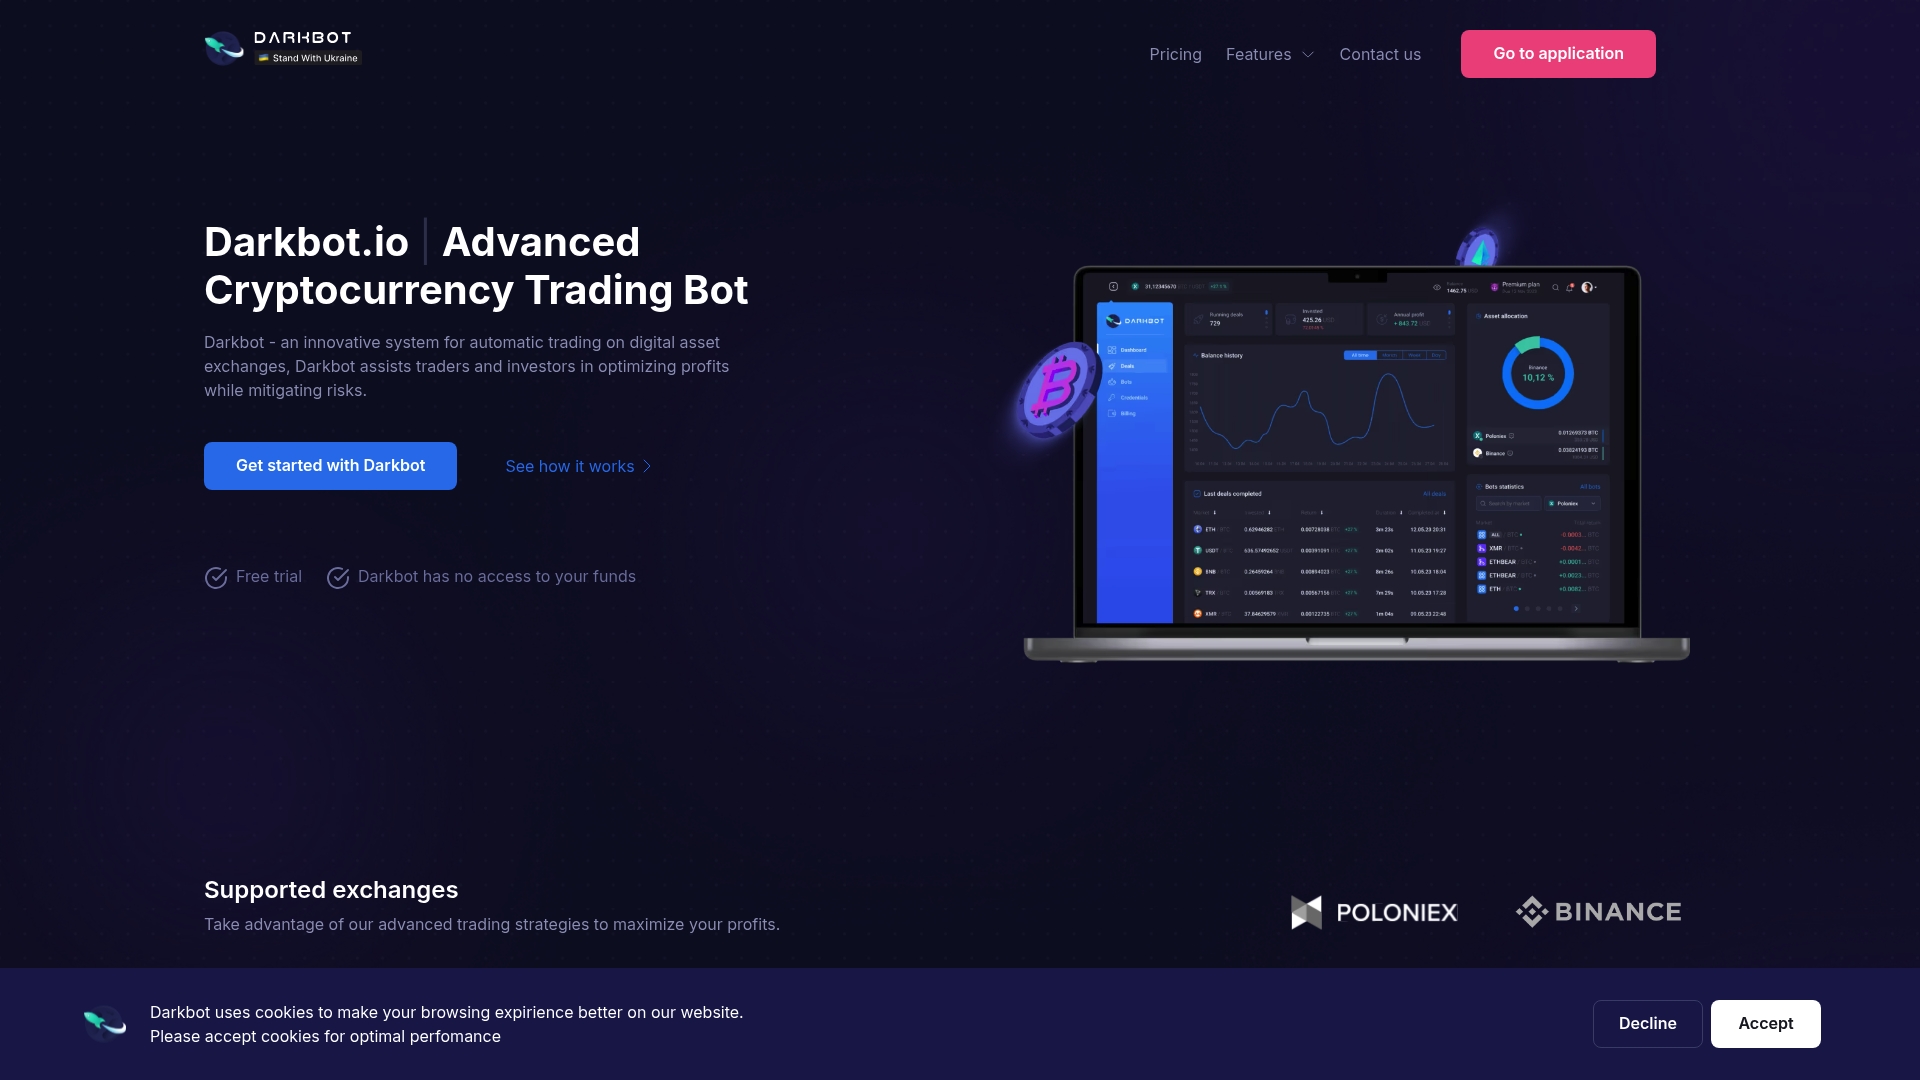
Construir e manter o pipeline descrito acima — armazenamento de dados, versionamento de sinais, execução consciente de custos e monitoramento — exige tempo real de engenharia. Criamos o Darkbot para lidar com essa infraestrutura diretamente, para que os traders possam focar em decisões de estratégia em vez de código de conectores.
O que oferecemos:
- Integração de API de exchange com permissões de chaves limitadas apenas ao trading.
- Backtesting e paper trading antes de comprometer qualquer capital real.
- Templates de estratégia de RSI e outros configuráveis com versionamento de parâmetros.
- Ferramentas de risco ao nível de portfólio e monitoramento em tempo real.
Os planos variam de um nível gratuito ao Plano Standard por $12,50 por mês e ao Plano Premium por $25,00 por mês, com opções Enterprise sob consulta. Revise os planos e comece com o nível gratuito para testar sua configuração.
Este artigo fornece informações gerais e não substitui a assessoria de um consultor financeiro qualificado. Consulte um profissional antes de tomar qualquer decisão financeira.
FAQ
O RSI é uma boa estratégia para trading de criptomoedas?
O RSI pode ser um componente útil dentro de uma abordagem sistemática mais ampla, mas revisões acadêmicas mostram que estratégias baseadas apenas em RSI costumam ser ineficazes. Abordagens híbridas que combinam o RSI com filtros de tendência ou volatilidade, e que consideram os custos de transação, tendem a ter um desempenho mais consistente.
Como criar um bot de trading para cripto?
Um pipeline básico precisa de uma camada de dados para preços de mercado, uma camada de sinal que calcula indicadores como o RSI, uma camada de execução conectada a uma API de exchange e controles de risco independentes. Plataformas como o Darkbot.io gerenciam a infraestrutura para que você foque na configuração da estratégia.
Qual é o valor atual do RSI para o Bitcoin?
Os valores do RSI mudam continuamente com o movimento do preço e dependem do timeframe e do período utilizado. A maneira mais confiável de obter a leitura atualizada é verificar uma plataforma de gráficos ao vivo ou a interface da sua exchange.
O ChatGPT consegue programar um bot de trading?
Modelos de linguagem podem ajudar a rascunhar códigos básicos para cálculos de sinais ou conexões de API, acelerando o desenvolvimento inicial. No entanto, eles não podem validar se uma estratégia é lucrativa ou robusta, exigindo testes walk-forward e modelagem de custos antes do uso real.
Fontes
- Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting
- Effectiveness of RSI in cryptocurrency markets (PMC article)
- Systematic Trend-Following with Adaptive Portfolio Construction
Recomendado

Comece a negociar no Darkbot com facilidade
Venha explorar a nossa plataforma de trading de cripto ligando a sua conta gratuita!
Plano gratuito disponível • Não é necessário cartão de crédito