RSI Crypto Bots: 5 essenzielle Ebenen vor dem Walk-Forward-Test

Ein RSI-Krypto-Bot kann ein praktisches Automatisierungstool sein, wenn er in ein kostenbewusstes und regelmäßig revalidiertes systematisches Framework eingebettet ist. Als isolierte statische Regel neigt der RSI in Kryptomärkten aufgrund von Regimewechseln und Transaktionskosten zu einer schnellen Performance-Verschlechterung. Die folgenden Abschnitte behandeln die Architektur, Strategievarianten, Backtesting-Disziplin und Ausführungskontrollen, die einen robusten KI-Trading-Bot von einem Bot unterscheiden, der im Backtest gut aussieht, aber in der Produktion scheitert.
TL;DR:
- Testen Sie RSI-Perioden von 7, 14 und 21 auf 1-Stunden- und 4-Stunden-Zeitrahmen und vergleichen Sie 20/80 und 30/70 Schwellenwerte separat für jedes Asset.
- Ein längerer gleitender Durchschnitt (Moving Average) kann RSI-Einstiege in Richtung des vorherrschenden Trends filtern, während volatilitätsbereinigte Schwellenwerte verhindern, dass gewöhnliche Pullbacks Trades auslösen.
- Passen Sie Parameter in rollierenden historischen Fenstern an und testen Sie jeden Satz im nächsten unbekannten Zeitraum (Out-of-Sample); prüfen Sie zudem benachbarte Einstellungen auf Instabilität.
- Integrieren Sie Exchange-Gebühren, Slippage und Perpetual-Funding in Backtests und blockieren Sie Trades, deren erwarteter Edge die geschätzten Kosten nicht übersteigt.
- Nutzen Sie mehrere Wochen Paper Trading mit Live-Marktdaten, bevor Sie Kapital einsetzen, und überwachen Sie Trade-Anzahl, Latenz und Ausführungspreise.
Wie der RSI funktioniert und warum Kryptomärkte sein Verhalten ändern
Der Relative Strength Index (RSI) misst die Geschwindigkeit und das Ausmaß jüngster Preisänderungen auf einer Skala von 0 bis 100, typischerweise berechnet über einen Lookback-Zeitraum von 14 Perioden. Werte über 70 werden konventionell als überkauft und Werte unter 30 als überverkauft eingestuft, obwohl viele Trader diese Schwellenwerte an spezifische Assets oder Zeitrahmen anpassen.
Kryptomärkte erschweren dieses Bild. Momentum kann länger anhalten als bei traditionellen Aktien, Volatilität häuft sich in distinkten Regimen und Renditen sind während Liquidationskaskaden asymmetrisch. Ein fester RSI-Schwellenwert, der in ruhigen Marktphasen kalibriert wurde, kann bei steigender Volatilität fatale Fehlentscheidungen treffen. Akademische Reviews zeigen, dass naive RSI-Einzelstrategien oft ineffektiv sind, während hybride Ansätze einen Vorteil bieten können.
Praktische Implikationen für die Parameterwahl:
- Ein 14-Perioden-RSI bleibt ein vernünftiger Standard, aber kürzere Perioden (7 bis 9) reagieren in Hochvolatilitätsphasen schneller.
- Geglättete RSI-Varianten reduzieren Fehlsignale, die durch Rauschen einzelner Kerzen entstehen.
- Schwellenwerte sollten pro Asset getestet werden, anstatt sie blind von Bitcoin auf illiquidere Altcoins zu übertragen.
Essenzielle Architektur für jeden RSI-Krypto-Bot
Ein produktionsreifer RSI-Bot ist eine Pipeline, kein einzelnes Skript. Jede Komponente hat eine spezifische Aufgabe; Schwächen in einer Phase pflanzen sich nach unten fort.
- Datenebene (Data Layer): Abruf von OHLCV-Daten über Exchange-APIs im gewählten Zeitrahmen, Speicherung mit Zeitstempeln und Versionierung für exakt reproduzierbare Backtests.
- Signalebene (Signal Layer): Berechnung des RSI und sekundärer Filter. Parametersätze sollten in einer versionierten Konfigurationsdatei statt als Hardcode gespeichert werden.
- Ausführungsebene (Execution Layer): Übersetzung von Signalen in Orders über API-Connectoren, inklusive Handling von Ordertypen, Retries und Rate-Limits.
- Risikokontrollebene (Risk Control Layer): Durchsetzung von Positionsgrößen, maximalem Exposure und Stop-Bedingungen, unabhängig von der Signallogik.
- Überwachungsebene (Monitoring Layer): Tracking von Trade-Anzahl, Latenz und Slippage im Vergleich zu Erwartungswerten, inklusive Alarmierung bei Anomalien.
Die Trennung dieser Ebenen ist entscheidend, da eine Änderung des Signals niemals den Ausführungscode betreffen sollte und ein Risikolimit niemals davon abhängen darf, dass das Strategiemodul korrekt funktioniert. Datenversionierung schützt zudem vor dem sogenannten Lookahead-Bias.
Pro-Tipp: Loggen Sie jedes Signal, jede Filterentscheidung und jedes Order-Ergebnis separat, damit Live-Abweichungen exakt der Phase zugeordnet werden können, in der das Verhalten vom Backtest abwich.
Praktische RSI-Strategie-Templates und Varianten zum Testen
Einige konkrete Templates dienen als Startpunkt für das Backtesting:
- Klassisch überverkauft/überkauft: Long-Einstieg, wenn der RSI(14) die 30 von unten nach oben kreuzt; Ausstieg oder Short, wenn er die 70 von oben nach unten kreuzt. Ein Volumen- oder Trendfilter reduziert Fehleinstiege in Seitwärtsmärkten.
- Stochastic RSI: Wendet eine stochastische Berechnung auf den RSI an, was einen sensitiveren Oszillator ergibt – nützlich in volatilen Krypto-Regimen, erfordert aber eine strengere Filterung.
- Divergenz-basierte Einstiege: Vergleicht Preis-Hochs/-Tiefs mit RSI-Hochs/-Tiefs, um schwächer werdendes Momentum zu erkennen. Meist als Bestätigungsebene und nicht als alleiniger Trigger genutzt.
- Hybrid RSI plus Trendfilter: Nimmt RSI-Signale nur in Richtung eines längerfristigen gleitenden Durchschnitts, was Gegen-Trend-Trades in starken Momentumphasen minimiert.
- Volatilitätsbereinigte Schwellenwerte: Weitet oder verengt die 30/70-Bänder basierend auf der realisierten Volatilität, damit jeder kleine Rücksetzer in einem Trendmarkt nicht als "überverkauft" gewertet wird.
Für erste Backtests empfehlen sich RSI-Perioden von 7, 14 und 21 auf 1-Stunden- und 4-Stunden-Timeframes mit Schwellenwertpaaren von 20/80 und 30/70.
Implementierungshinweise und Starter-Skeleton für Praktiker
Eine minimale RSI-Bot-Pipeline läuft auf Python mit einer Library wie CCXT oder einem Framework wie Freqtrade, das Konnektivität, Backtesting und Strategie-Templates bündelt.
- Daten abrufen: OHLCV-Candles für das Zielpaar und den Zeitrahmen ziehen und lokal speichern.
- Signal berechnen: RSI und sekundäre Filter (Trend, Volumen) bei jedem neuen Kerzenschluss berechnen.
- Kostenbewussten Filter anwenden: Die erwartete Signalstärke gegen einen geschätzten Transaktionskostenschwellenwert prüfen, bevor ein Trade erlaubt wird.
- Routing zu Ausführung oder Simulation: Order zuerst an eine Paper-Trading-Engine senden, erst nach Validierung an die Live-API.
Realistische Kostenmodellierung bedeutet, Maker- und Taker-Gebühren, Slippage und Funding-Rates für Perpetuals einzurechnen. Paper Trading über mehrere Wochen hilft, Ausführungsprobleme wie Order-Ablehnungen oder Latenzen aufzudecken.
Backtesting, Walk-Forward-Optimierung und Robustheitsprüfungen
Ein Backtest, der Parameter einmalig über die gesamte Historie optimiert, ist im Krypto-Bereich nahezu wertlos. Die Walk-Forward-Optimierung, bei der Parameter in einem rollierenden Fenster angepasst und im folgenden unbekannten Zeitraum getestet werden, liefert eine ehrlichere Schätzung der zukünftigen Performance.
Validierungsprüfungen vor dem Live-Deployment:
- Transaktionskosten, Slippage und Funding-Rates direkt in die Simulation integrieren.
- Eine Break-Even-Gebührenanalyse durchführen, um den minimalen Edge pro Trade zu ermitteln.
- Mindestens einen Out-of-Sample-Test mit Daten durchführen, die die Optimierung nie "gesehen" hat.
- Sensitivitätsanalysen über benachbarte Parameterwerte laufen lassen, um zu prüfen, ob die Performance ein fragiles Artefakt einer spezifischen Einstellung ist.
Ein kostenbewusster Ausführungsfilter, der die Trade-Frequenz an die geschätzten Transaktionskosten koppelt, kann die Netto-Performance in Strategien retten, die sonst nach Gebühren Verluste machen würden. Für mehr Details zu Ausführungsrisiken sehen Sie unseren Leitfaden zu den wichtigsten Risiken im automatisierten Handel.
Ausführungsrealitäten: Gebühren, Slippage, Funding und Kostenfilter
Jedes RSI-Signal, das einen Trade auslöst, verursacht Kosten: Maker/Taker-Gebühren, Slippage beim Durchlaufen des Orderbuchs und Funding-Zahlungen bei Perpetual Futures. Das Ignorieren dieser Kosten ist der häufigste Grund für das Scheitern einer Strategie im Live-Betrieb.
Ein kostenbewusster Filter verlangt, dass der erwartete Edge eines Trades seine geschätzten Kosten übersteigt. Empirische Daten zeigen, dass solche Filter die Trade-Frequenz massiv reduzieren können, während die Nettorenditen stabil bleiben oder steigen.
Praktische Wege zur Reduzierung des Execution-Drags:
- Nutzen Sie Limit- oder Post-Only-Orders, anstatt Market-Orders, die den vollen Spread zahlen.
- Bündeln Sie kleinere Signaländerungen, anstatt jede minimale RSI-Schwankung auszuführen.
- Setzen Sie einen minimalen Edge-Schwellenwert, der pro Asset und Zeitrahmen kalibriert ist.
Pro-Tipp: Berechnen Sie Ihren Break-Even-Schwellenwert neu, sobald sich Exchange-Gebührenstufen oder typische Spread-Breiten ändern.
RSI-Strategien auf Darkbot.io bereitstellen: Praktischer Workflow
Der Übergang von einer getesteten RSI-Strategie zum Live-Betrieb erfolgt auf Darkbot in einer konsistenten Sequenz: Verbindung der Exchange über API-Keys (nur Trading-Berechtigung, niemals Auszahlungen). Trader wählen ein RSI-basiertes Strategie-Template, passen Periodenlänge und Schwellenwerte an und versionieren diese Einstellungen.
Vor dem Kapitaleinsatz wird die Strategie per Backtesting gegen historische Daten geprüft und anschließend im Paper Trading unter Live-Bedingungen validiert. Portfolio-Tools und Risikokontrollen agieren unabhängig von der Strategielogik. Weitere Details finden Sie in unserem Leitfaden zum Risikomanagement für Krypto-Trading-Bots.
Häufige Fehler und Troubleshooting für RSI-Bots
Mehrere wiederkehrende Probleme führen zur Underperformance von RSI-Bots. Erstens: Parameter-Overfitting. Das Tuning von RSI-Perioden, bis der Backtest ideal aussieht, ohne Out-of-Sample-Daten zu prüfen. Die Lösung ist das Walk-Forward-Testing.
Zweitens: Ignorieren des Regime-Kontexts. Eine Einstellung aus einem Trendmarkt erzeugt in einer Seitwärtsphase zu viele Fehlsignale. Die Kombination von RSI mit einem Trend- oder Volatilitätsfilter reduziert dieses Risiko.
Drittens: Execution Drift. Wenn der Bot live schlechter performt als im Paper Trading, liegt das meist an realer Slippage oder anderen Gebührenstufen. Der regelmäßige Vergleich von Live-Fill-Preisen mit Erwartungswerten hilft hier.
Viertens: Stumme Ausfälle. API-Disconnects oder Rate-Limits, die den Handel stoppen, ohne einen Alarm auszulösen. Monitoring von Trade-Zahlen und Latenzen ist die primäre Verteidigung. Unser Leitfaden zu den Risiken der Krypto-Bot-Automatisierung behandelt weitere Fehlermodi.

Autoren-Perspektive: Realistische Erwartungen an RSI-Bots
Der RSI ist eine Komponente, kein Urteil. Er hilft, Momentum-Extrema zu identifizieren, aber seine Zuverlässigkeit verschiebt sich mit dem Marktregime. Automatisierung erzwingt eine Konsistenz, die manuelles Trading selten erreicht, aber diese Konsistenz ist nur so gut wie die Risikokontrollen, die sie umschließen. Betrachten Sie RSI, Transaktionskosten und Ausführungsqualität als drei Prüfungen, die kontinuierlich bestanden werden müssen.
— Grisha
Darkbot.io: RSI-Bots bereitstellen, backtesten und betreiben
Der Aufbau der beschriebenen Pipeline – Datenspeicherung, Signalversionierung, kostenbewusste Ausführung und Monitoring – erfordert erheblichen Engineering-Aufwand. Wir haben Darkbot entwickelt, um diese Infrastruktur zu übernehmen, sodass Trader sich auf Strategieentscheidungen statt auf Connectoren-Code konzentrieren können.
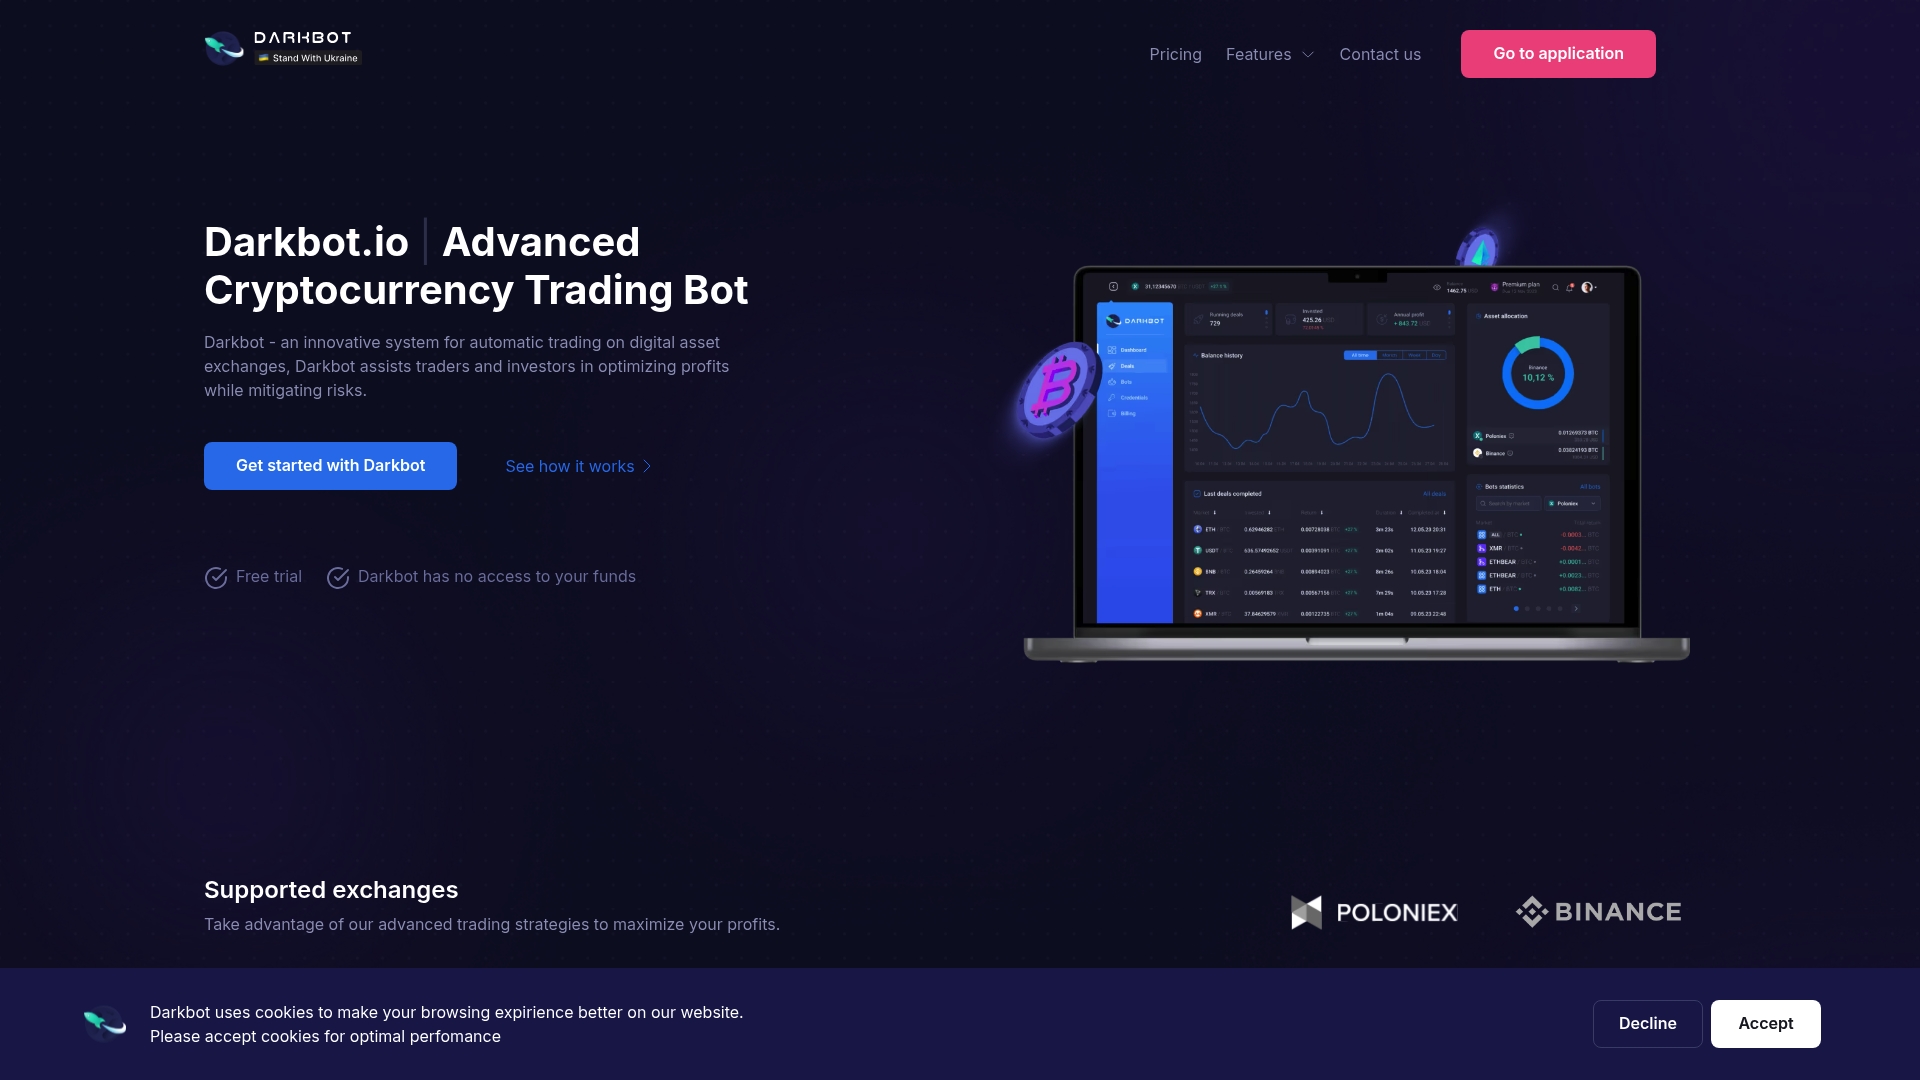
Was wir bieten:
- Exchange-API-Integration mit eingeschränkten Trading-Berechtigungen
- Backtesting und Paper Trading vor dem Einsatz von Echtkapital
- Konfigurierbare RSI- und Strategie-Templates mit Parameter-Versionierung
- Risikotools auf Portfolio-Ebene und Echtzeit-Überwachung
Die Pläne reichen von einem kostenlosen Tier bis zum Standard-Plan für 12,50 $ pro Monat und dem Premium-Plan für 25,00 $ pro Monat. Starten Sie mit dem kostenlosen Plan, um Ihre Konfiguration zu testen.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater.
FAQ
Ist der RSI eine gute Strategie für den Krypto-Handel?
Der RSI kann eine nützliche Komponente innerhalb eines umfassenderen systematischen Ansatzes sein. Hybride Ansätze, die den RSI mit Trend- oder Volatilitätsfiltern kombinieren und Transaktionskosten berücksichtigen, tendieren zu einer konsistenteren Performance als der RSI in Isolation.
Wie baue ich einen Trading-Bot für Krypto?
Eine Pipeline benötigt eine Datenebene, eine Signalebene, eine Ausführungsebene und unabhängige Risikokontrollen. Frameworks wie Freqtrade oder Plattformen wie Darkbot.io erleichtern den Aufbau, indem sie die technische Infrastruktur bereitstellen.
Was ist der aktuelle RSI-Wert für Bitcoin?
RSI-Werte ändern sich ständig und hängen vom Zeitrahmen und der Periode ab. Nutzen Sie ein Live-Charting-Tool für aktuelle Werte.
Kann ChatGPT einen Trading-Bot coden?
Ja, für Boilerplate-Code und Grundstrukturen. Es kann jedoch die Profitabilität oder Robustheit nicht validieren, weshalb Walk-Forward-Tests und Paper Trading unerlässlich bleiben.
Quellen
- Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting
- Effectiveness of RSI in cryptocurrency markets (PMC article)
- Systematic Trend-Following with Adaptive Portfolio Construction
Empfohlen

Starten Sie mühelos den Handel auf Darkbot
Entdecken Sie unsere Krypto-Handelsplattform, indem Sie Ihr kostenloses Konto verbinden!
Kostenloser Plan verfügbar • Keine Kreditkarte erforderlich